
【注文住宅の外構と住宅ローン】組めるタイミングはいつ?損しない打ち合わせ手順と失敗防ぐコツ
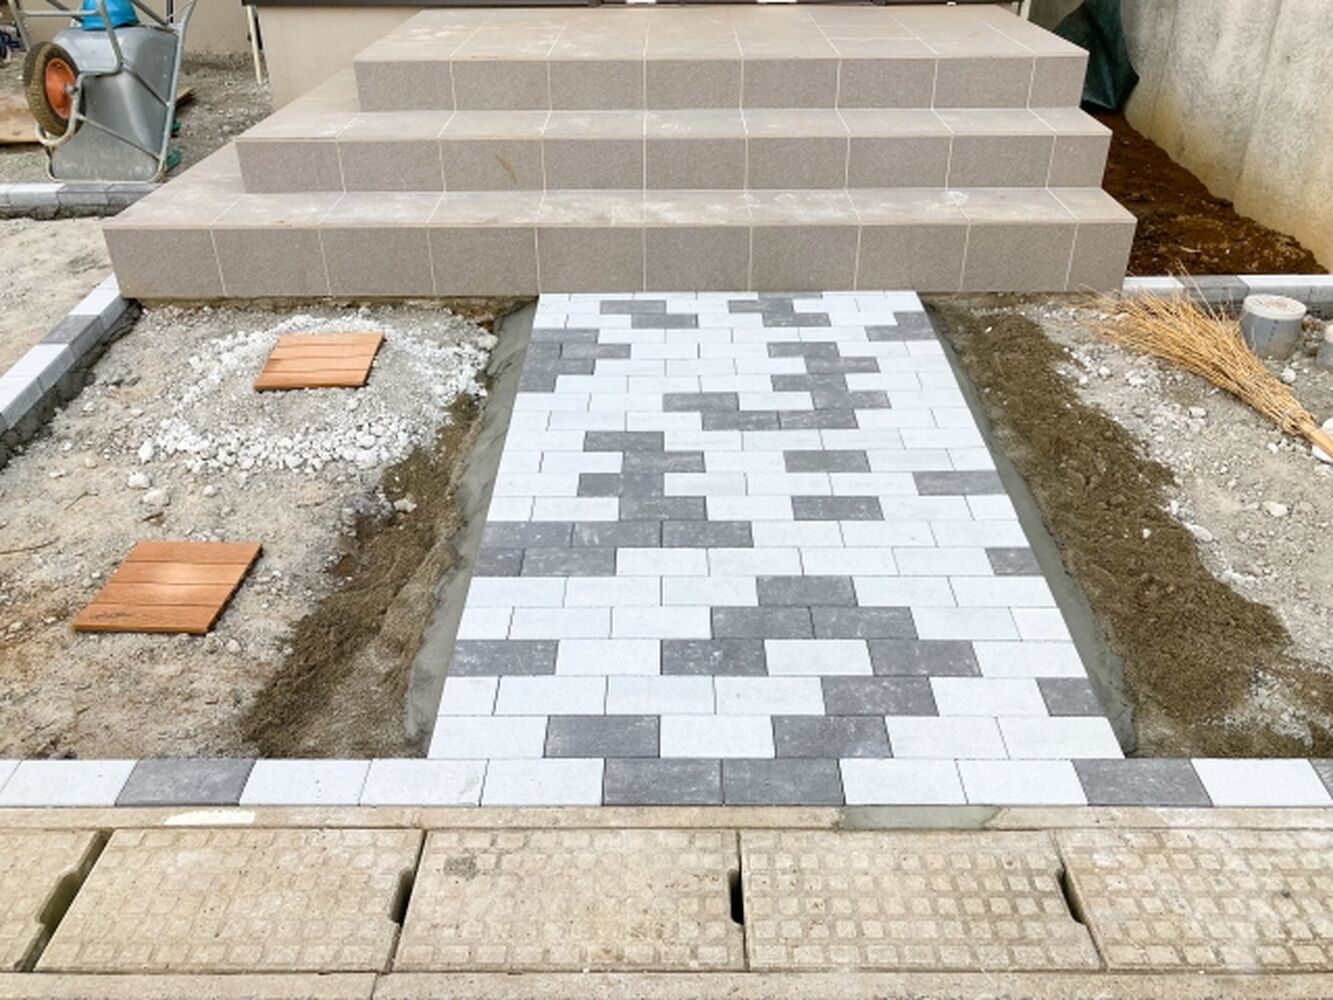
注文住宅を建てる際、「外構費用(駐車場・フェンス・お庭・アプローチなど)も住宅ローンに組み込めるの?」「外構の打ち合わせや契約って、建物の契約前?それとも完成後?」と、タイミングや手順について悩まれる施主様は非常に多くいらっしゃいます。
実は、外構工事をどのタイミングで検討・契約するかによって、「外構代が住宅ローンに組み込めず、数十万〜数百万円の自己資金(現金)が必要になってしまった」「建物の予算に圧迫されて、満足な庭が作れなかった」といった大きな後悔につながってしまうことがあります。
今回は、外構費用を住宅ローンにまとめて賢く組むための「ベストなタイミング」と、損をしないための打ち合わせ手順・注意点を分かりやすく解説します!
目次
-
結論:外構費用は住宅ローンに組み込める!ただし「タイミング」が最重要
-
住宅ローンに組み込むには「本審査」までに見積もりが必要
-
-
外構の検討・打ち合わせのベストタイミングと「失敗するスケジュール」
-
【失敗例】建物が完成・引渡し直前に外構を考え始めるパターン
-
【成功例】「間取り決定(建物の契約前後)」と同時に外構も計画をスタート!
-
-
「提携の外構業者」vs「外部の専門業者」どっちが良い?メリット・デメリット比較
-
住宅会社に一括で頼む場合(一括発注)
-
外部の専門業者に個別に頼む場合(分離発注)
-
-
外構と住宅ローンで後悔・失敗しないための4つのポイント
-
ポイント1:資金計画で最初から「現実的な外構予算」を確保しておく
-
ポイント2:外構費用の「分割実行」や「つなぎ融資」の条件を銀行に確認する
-
ポイント3:地盤の高さ・エアコン室外機・配管(枡)の位置を建物と一緒に確認する
-
ポイント4:カーポートや物置の「増築」は建ぴい率(建築確認)に注意
-
-
まとめ
結論:外構費用は住宅ローンに組み込める!ただし「タイミング」が最重要
外構費用を住宅ローンにまとめるための基本ルールと仕組みを解説します。
住宅ローンに組み込むには「本審査」までに見積もりが必要
外構(エクステリア)工事の費用は、基本的に建物本体と一緒に住宅ローンへ組み込むことが可能です。
金利の低い住宅ローンに組み込めれば、金利が高い「リフォームローン」や「フリーローン」を後から組む必要がなく、毎月の返済負担を抑えられます。
ただし、金融機関の住宅ローン本審査(金利や借入額の最終決定)までに「外構工事の見積書」を提出しなければならないという厳密なタイミングのルールがあります。
建物の引渡し後に外構業者を探し始めると、本審査に間に合わず手持ちの現金(自己資金)で支払わなければならなくなるため注意が必要です。

外構の検討・打ち合わせのベストタイミングと「失敗するスケジュール」
資金面でもデザイン面でも失敗しないための、正しいタイムスケジュールを整理します。
【失敗例】建物が完成・引渡し直前に外構を考え始めるパターン
最も多い失敗が、「建物の間取りや内装が決まってからゆっくり外構を考えよう」と後回しにしてしまうケースです。
建物予算がオーバーして外構予算が削られてしまったり、すでに地中の配管やエアコン室外機の位置が決まっていて思い通りの駐車場やフェンスが作れなくなったりします。
最悪の場合、住宅ローンの本審査が終わっており、外構代を全額現金で支払う羽目になります。
【成功例】「間取り決定(建物の契約前後)」と同時に外構も計画をスタート!
後悔しないベストなタイミングは、「建物の間取り打ち合わせ(建築契約前後)」と同時に外構の計画・概算見積もりを始めることです。
敷地の使い方(駐車スペース、自転車置き場、アプローチ、掃き出し窓からの視線など)と建物の配置は切っても切れない関係にあります。
建物と外構をセットで計画することで、住宅ローンの借入額に必要な外構費を正確に組み込むことができ、予算オーバーやデザインのチグハグを防げます。
「提携の外構業者」vs「外部の専門業者」どっちが良い?メリット・デメリット比較
外構を「住宅会社(ハウスメーカー・工務店)」に頼むか、「外部の外構専門業者」に直発注するかによるタイミングと費用の違いです。
住宅会社に一括で頼む場合(一括発注)
メリット:
住宅ローンへの組み込みが一番スムーズ。引き渡し時点で外構まで完成している。仲介やアフターサポートの窓口が1つで済む。
デメリット:
中間マージンが発生し、費用が割高になる場合がある。
タイミング:
建物と完全に同時進行で打ち合わせを行うため、手続きのモレがない。
外部の専門業者に個別に頼む場合(分離発注)
メリット:
中間マージンがカットされ、同じ予算でもデザインや仕様のクオリティを上げやすい。
デメリット:
住宅ローンに組み込むための「事前見積もり」のスケジュール管理を自分でやる必要がある。
引渡し後の工事になると入居後もしばらく工事が続く。
タイミング:
建物の配置図・平面図が決まった段階ですぐに外構専門業者に連絡し、住宅ローンの本審査までに「見積書」を作成してもらう必要がある。
外構と住宅ローンで後悔・失敗しないための4つのポイント
後から「知らなかった!」と焦らないための注意点をまとめました。
ポイント1:資金計画で最初から「現実的な外構予算」を確保しておく
資金計画の段階で、外構予算を「とりあえず100万〜150万円」と低く見積もりすぎるのは非常に危険です。
近年は建材(アルミ・コンクリート)や人件費の高騰により、昔からの目安だった「建物価格の10%」では希望通りの外構を作るのが厳しくなっています。
現在の現実的な外構費用は「建物価格の12〜15%程度」です。最初から高騰率を見越したリアルな予算枠を住宅ローンに組み込んでおくことが、後悔を防ぐ最大のポイントです。
ポイント2:外構費用の「分割実行」や「つなぎ融資」の条件を銀行に確認する
金融機関によっては、「建物引渡し時に住宅ローンが一括実行され、外構代もまとめて振り込まれるタイプ」と、「外構工事の完了検査が終わるまで外構分の融資が実行されないタイプ」があります。
利用する銀行がどの支払いフローに対応しているか、事前に必ず確認しておきましょう。
ポイント3:地盤の高さ・エアコン室外機・配管(枡)の位置を建物と一緒に確認する
建物の打ち合わせ時に「室外機の位置」や「給排水管の枡(ます)」を適当に決めてしまうと、駐車場やアプローチのコンクリート部分に邪魔な位置に出てきてしまうことがあります。
建物の図面段階で外構のレイアウトも意識しておくことが大切です。
ポイント4:カーポートや物置の「増築」は建ぴい率(建築確認)に注意
大きな屋根付きカーポートや物置を設置する場合、建物の「建ぺい率」の制限に引っかかることがあります。
建物の完了検査が終わる前に設置してしまうと検査が通らなくなる可能性もあるため、設置タイミングはプロに相談して決めましょう。
まとめ
注文住宅における外構費用は、「建物の間取り打ち合わせ(契約前後)」のタイミングから計画を始め、住宅ローンの本審査までにしっかり見積もりを提出することで、確実にローンへ組み込むことができます。
後から現金を持ち出したり、妥協したお庭になってしまったりするのを防ぐためには、建物と外構(トータルデザイン・トータル予算)を一体として考えることが成功の最大のカギです。
stats living companyでは、宇治市・城陽市をはじめとした京都・滋賀エリアにて、建物のデザインや高低差・敷地条件に合わせた「外構・お庭も含めたトータル資金計画・デザイン提案」を行っております。
「外構も含めて住宅ローンを無理なく組みたい」「いくら外構予算を見ておくべきか知りたい」という方は、ぜひお気軽に私達へご相談ください。
京都・滋賀で新築注文住宅をお考えの方、ぜひ工務店のスタッツリビングカンパニーへご相談ください。
💻トップページはこちら
→[京都・滋賀の注文住宅なら宇治市の工務店 stats living company トップページ]
📩 お問い合わせはこちら
→[お問い合わせフォーム]
🏡 家づくりの無料相談会も開催中!
→ [相談会の詳細はこちら]
理想の家づくりを一緒に考えましょう!

深呼吸する家で
ずっと健康に美しく暮らす
家は、お客様ひとり一人が長い人生を共にするもの。
だからこそ、「家族みんなが帰りたくなる家をつくる」。
資金計画から土地探し、設計、工事、アフターサービスに至るまで、そのすべてをワンストップで行い、未来を見据えた注文住宅をデザインします。

家づくりのお悩みは個別相談会やLINEで
お気軽にご相談ください。